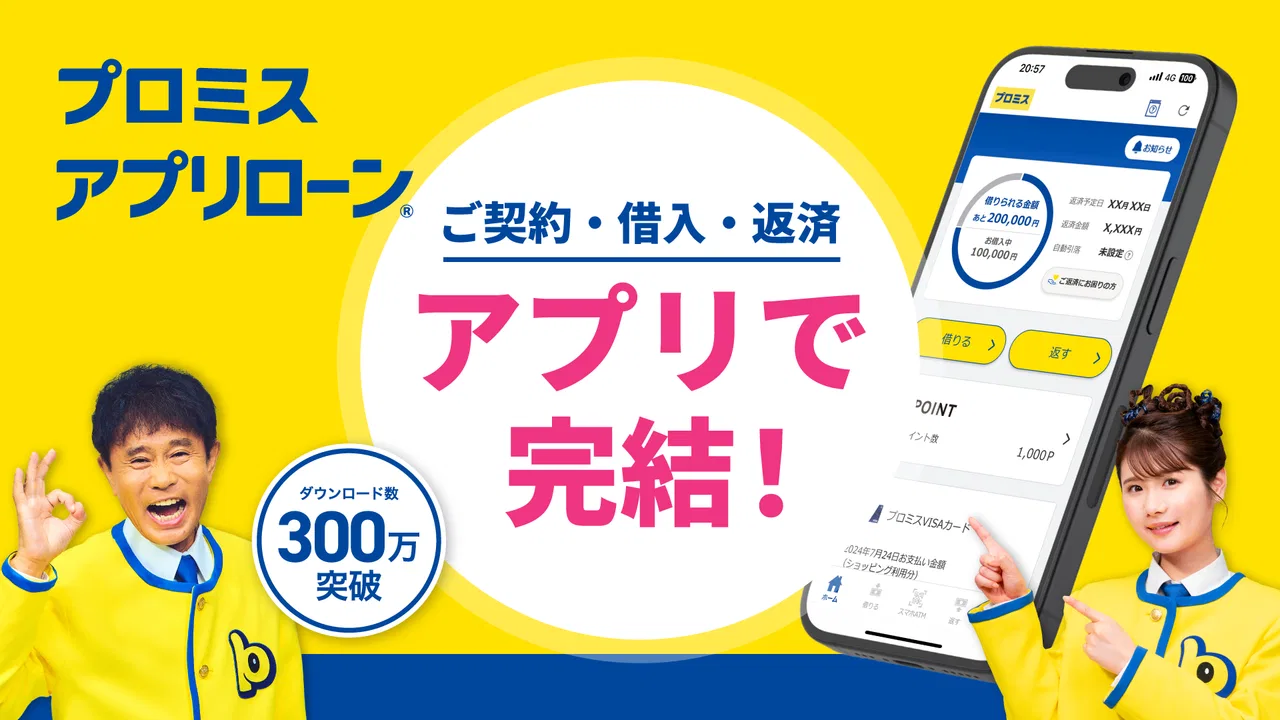
プロミスのアプリローン。カードレスのローンでお借入
- 4.5
- 評価
- 1.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
急な出費が出たとき、カードを持ち歩かずにスマートフォンで手続きを進めたい人にとって、プロミスのアプリローンはかなり現実的な選択肢です。私が使ってまず感じたのは、借入サービスを「必要なときだけ開く道具」としてまとめている点でした。財布の中のカードを探したり、外出先でATMまで行ってから考えたりする流れではなく、アプリを入口にして確認や手続きを進められます。
ただし、これは家計を楽にする魔法のアプリではありません。金融カテゴリーのアプリなので、便利さと同時に、借りた金額を管理する責任もついてきます。短期的な使いやすさだけでなく、何か月も残しておく意味があるか、返済の負担を見失わずに使えるかまで考えて評価したい製品です。
最初の一週間で感じる使いやすさ
プロミスのアプリローンは、SMBCコンシューマーファイナンス株式会社が提供する公式アプリです。無料で入手でき、金融アプリとしては利用目的がはっきりしています。買い物の記録や資産運用を一つにまとめるタイプではなく、プロミスのサービスをスマートフォンから利用するための専用窓口、と考えると位置づけを理解しやすいです。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


最初に便利だと思ったのは、カードレスで借入を考えられることでした。カードを発行して財布に入れておく方式と比べると、持ち物を増やしたくない人には相性があります。カードを忘れた日や、家計用と個人用の持ち物を分けたい場面でも、アプリ中心の流れは気持ちが軽くなります。
一方で、アプリを入れた瞬間に自由に使えるわけではありません。借入を利用する以上、本人確認や審査、契約内容の確認など、金融サービスとして必要な手順があります。ここを面倒に感じる人もいると思いますが、私はむしろ、娯楽アプリのような気軽さで進まないことに意味があると感じました。画面の案内を急いで読み飛ばさず、利用条件と返済に関する表示を確認する時間が必要です。
日常の場面で考えると、たとえば給料日前に家電の修理費が必要になり、手元の現金だけでは数日足りないケースです。アプリから状況を確認し、利用できる範囲を把握して、必要額だけを検討する。この順番なら、コンビニへ行ってから勢いで借りるより、判断を一度立ち止まらせやすいでしょう。便利さを「借りやすさ」だけでなく「確認してから決められること」と捉えるのが、私のおすすめする使い方です。
借入の方法についても、カードを前提にしない点が特徴です。公式の案内では、原則として二十四時間三百六十五日、いつでも借入を検討でき、近くのコンビニでも利用できるとされています。時間や場所の制約が少ないのは、夜間や休日に急な支払いが発生したときに助かります。ただし、利用可能時間の印象だけで、返済計画まで軽く考えないことが大切です。
最初の一週間は、アプリの操作そのものよりも、自分がいくら必要なのかを整理する期間にしたほうがよいです。家賃や公共料金のように支払いを先延ばしにできないものなのか、単なる欲しい物なのかで、借入の妥当性は大きく変わります。私は、金額を決める前に支出の理由と返済日をメモするだけでも、アプリの便利さに流されにくくなると感じました。
カードレスが向く人、向かない人
スマートフォンを普段から手元に置き、アプリで本人確認や残高の確認をすることに抵抗がない人なら、カードレスの仕組みは使いやすいです。財布を軽くしたい人、借入専用のカードを増やしたくない人、外出先で必要な操作をスマートフォンに集めたい人には、導入する理由があります。
反対に、スマートフォンの充電切れや機種変更をよく経験する人、アプリの通知や認証を負担に感じる人には、想像ほど快適ではないかもしれません。カードを持つ方式のほうが安心できる人もいます。また、借入先を増やしたくない人や、返済額を毎月の家計に組み込む余裕がない人は、便利さより先に別の支出削減や相談先を検討したほうがよいです。
一か月ごとの価値は「借りる」より管理にある
このアプリを長く残す価値は、毎日開くことではなく、必要なときに契約や借入状況を確認しやすいことにあります。家計簿アプリのように日々の支出を細かく記録する用途ではないため、常用するアプリというより、返済期間中に定期的に確認する管理ツールです。
私なら、返済日を含む自分の家計チェック日にだけ開く使い方をします。給料が入った後、固定費を差し引き、今月の返済に無理がないかを見る。そのうえで追加の借入を考えるなら、先月から残高がどう変わったかを確認します。借りられる枠が残っていることと、借りてもよいことは別なので、ここを分けて考えるのが重要です。
特に役立つのは、少額の不足を何度も埋める使い方を見直せる点です。一度の大きな出費より、毎月少しずつ借りてしまうほうが、自分では負担を感じにくいことがあります。しかし、月ごとの返済が固定費のように残ると、次の給料日前にも同じ行動を繰り返しやすくなります。アプリを開いたときは、借入操作だけでなく、前回から何が改善したかも確認したいところです。
ここで、通常の銀行アプリや家計簿アプリとの違いがはっきりします。銀行アプリは預金や振込の確認が中心で、家計簿アプリは支出の全体像を把握するのが得意です。このアプリは、プロミスの借入サービスをスマートフォンから扱うことに重点があります。つまり、家計全体を整える代わりにはなりません。私は銀行アプリや家計簿と役割を分け、返済の記録だけをこちらで確認する使い方が適切だと思います。
アプリを長期利用するうえでの実用的なコツは、借入前に「返済に回すお金をどこから出すか」を具体化することです。食費を削る、別の支払いを後回しにする、といった曖昧な計画ではなく、次の収入からいくら確保するのかを決めます。もしその答えが出ないなら、アプリの操作を進める前に利用を止めるべきです。
また、借入の便利さを緊急時専用に保つため、普段の買い物や娯楽費には使わないという自分ルールも有効です。ルールをアプリが代わりに作ってくれるわけではないので、利用者側の習慣が結果を左右します。ここが、単なる便利ツールと、長く安全に使える金融ツールの分かれ目だと感じます。
返済期間中に確認したいこと
実際に使う前に、借入可能額ではなく、毎月の返済額と返済期間を自分の生活費に照らして考えてください。少額なら問題ないと思っても、通信費、家賃、保険、食費などと重なると余裕は簡単に消えます。アプリに表示される情報は、判断材料として使うもので、借入を促す合図ではありません。
返済中に追加借入を考える場合は、最初の目的が解決しているかを先に確認します。修理費の補填が終わっていないのか、別の支出が増えたのか、それとも返済のためにさらに借りようとしているのかで、状況はまったく違います。最後のケースなら、追加操作よりも家計の立て直しや専門窓口への相談を優先すべきです。
利用をやめたいときも、アプリを削除するだけでは十分とは限りません。返済中なら契約上の確認が必要ですし、スマートフォンを買い替えるときも、ログインや認証を自分で復旧できるよう準備しておく必要があります。アプリを消すことと、借入がなくなることは同じではありません。この区別は、初めて利用する人ほど覚えておいてほしいです。
維持の手間と、使い続けるうちに出る疲れ
維持の負担は、アプリを毎日操作することではなく、金融情報を定期的に確認する心理的な重さです。借入残高や返済に関する表示を開くのは、楽しい作業ではありません。それでも見ないままにすると、支払いの存在が頭の片隅に残り続け、家計の判断を鈍らせます。
アプリ自体は、現在のバージョンが二十五点二点二で、比較的新しい環境に更新されています。対応する最低OSは九なので、古い端末を使っている人は、インストール前に自分の端末環境を確かめておくと安心です。機種変更やOS更新のタイミングでは、認証情報や登録内容を確認してから端末を移行するのが安全です。
長期利用で気になるのは、通知や確認を後回しにする習慣です。最初は目新しく、画面を一つずつ確認しますが、数週間たつと「前回と同じだろう」と思ってしまいがちです。そこで私は、返済日の前後だけは必ず残高と次の支出を確認する、という固定のタイミングを作るのがよいと思います。新しい機能を探すより、見落としを防ぐ運用のほうが価値があります。
スマートフォンを家族と共有している場合は、プライバシーにも注意が必要です。通知の表示やアプリの存在を他人に見られたくない人は、端末のロックや通知設定を自分の環境に合わせて確認してください。具体的な設定方法は端末によって異なりますが、金融アプリを一般的なニュースアプリと同じ感覚で扱わないことが大切です。
もう一つの疲れは、いつでも借入を検討できること自体です。原則として二十四時間三百六十五日利用できる利便性は、緊急時には強みですが、衝動的な支出との距離も近くします。時間制限があるサービスなら一晩考えられる場面でも、すぐ手続きできると判断を飛ばしやすい。私は、緊急性がない支出については、アプリを開く前に時間を置くルールをおすすめします。
評価の高さだけで決めないために
ストアでは平均四点五の評価があり、評価数もおよそ二万件に達しています。利用者が多く、金融アプリとして広く使われていることは判断材料になります。ただ、評価の高さは、すべての人に同じ使い心地を保証するものではありません。借入の必要性、返済余力、スマートフォンの使い方によって、満足度は変わります。
インストール数は百万人を超えており、知名度のある公式アプリとして選びやすい存在です。とはいえ、利用者が多いことと、自分の家計に適していることは別問題です。私は、レビュー数や人気を最後の決め手にせず、借入目的と返済計画を先に確認してから導入するべきだと考えます。
年齢区分は三歳以上と表示されていますが、これは幼い子どもが金融サービスを利用するという意味ではありません。実際に契約や借入を検討する人は、サービスの条件を理解し、自分の責任で返済計画を立てられる必要があります。年齢表示だけを見て、利用のハードルが低いアプリだと受け取らないようにしてください。
このアプリを避けたほうがよい場面も明確です。毎月の返済を収入だけでまかなえない、すでに複数の借入を抱えている、借りた理由を家計から追跡できない、といった場合は、カードレスで操作できることがメリットになりません。銀行の貯蓄や支出調整で解決できるならそちらが先です。借入先を比較したい人は、金利や返済条件、利用できる方法を自分で並べ、公式情報を確認して選ぶべきです。
目新しさが消えた後も残す価値はあるか
私の結論は、プロミスのアプリローンは「緊急時の借入手段をカードなしで管理したい人」には、長く残す価値があります。特に、コンビニを含む身近な場所で借入を考えられ、時間帯の制約を受けにくい点は、急な支払いへの備えとしてわかりやすいです。アプリの存在が、必要な確認を一つの入口にまとめてくれるのも便利でした。
ただし、長期的な価値は、借入を繰り返すことではありません。返済状況を確認し、追加利用を必要最小限に抑え、最終的には借入に頼らない家計へ戻す。その過程を支える道具として使うなら、カードレスの利便性が生きます。逆に、残高を見ないためのアプリになってしまうなら、どれだけ操作が簡単でもおすすめできません。
普段の資産管理や支出分析をしたい人には、銀行アプリや家計簿アプリのほうが適しています。借入の選択肢を比較したい人は、プロミスだけに決め打ちせず、他の金融サービスと条件を見比べるべきです。一方で、プロミスを利用する予定があり、カードを増やしたくない人にとっては、専用アプリとして目的がぶれません。
導入するなら、最初に借入目的、返済に使う収入、確認する曜日を決めてください。スマートフォンの認証や通知も自分の環境に合わせて整え、機種変更時に困らないようにします。そして、返済のために追加で借りる状況になったら、操作を続ける前に家計を見直します。この一線を守れる人にとって、便利さは継続的な価値になります。
カードレスで必要なときに使えるという魅力は、最初の数日で十分に伝わります。そこから先に残るかどうかは、アプリの新鮮さではなく、利用者が返済と家計をきちんと見続けられるかにかかっています。私は、計画的な緊急資金の補助として使うなら評価できますが、日常の不足を埋める習慣になりそうな人には勧めません。自分の生活にその境界線を置けるかを考えてから選ぶのが、最も納得できる使い方です。
プロミスのアプリローン。カードレスのローンでお借入に関するよくある質問
01プロミスのアプリローンとはどのようなサービスですか?
プロミスのアプリローンは、スマートフォンから申込や本人確認、契約、借入などの手続きを進められるカードレスのローンサービスです。専用カードを持ち歩かず、対応する金融機関口座への振込やスマホATMなどを利用して借入できる点が特徴です。申込前には、金利、利用限度額、返済期間、毎月の返済額などを公式情報で確認しましょう。
02申込みにはどのような条件や書類が必要ですか?
一般的に、安定した収入があることなどの申込条件が設定されており、年齢や勤務状況、他社借入の有無なども審査で確認されます。本人確認書類の提出が必要で、借入希望額や状況によっては収入証明書類を求められる場合があります。必要書類や最新の条件は変更される可能性があるため、アプリや公式サイトで事前に確認してください。
03アプリから借入や返済をする方法を教えてください。
契約後は、アプリから振込による借入を申し込んだり、対応しているATMでスマートフォンを使って出金したりできます。返済についても、口座振替、インターネット返済、ATM返済など複数の方法が用意されている場合があります。利用できる時間帯、手数料、反映のタイミングは方法ごとに異なるため、操作前にアプリ内の案内を確認することが大切です。
04金利や手数料、返済額はどのくらいかかりますか?
借入には契約内容に応じた金利が適用され、利息は利用日数や借入残高などによって変わります。また、ATMの利用や返済方法によっては手数料が発生することがあります。毎月の返済額だけを見て判断せず、最終的な総返済額や返済期間を確認しましょう。無理のない返済計画を立て、必要以上の借入を避けることが重要です。
05プロミスのアプリローンを利用する際の安全面や注意点は何ですか?
アプリでは個人情報や金融情報を扱うため、公式ストアから正規のアプリをダウンロードし、スマートフォンのOSやアプリを最新状態に保つことが大切です。ログイン情報や認証コードを他人に教えたり、公共の端末に保存したりしないでください。また、借入は便利ですが返済義務があるため、審査に通ることだけを目的にせず、収入と支出を踏まえて慎重に利用しましょう。
メリット
- カード不要で、スマホだけで借り入れを完結できる
- 申し込みから契約までオンラインで進められ、来店の手間がない
- 審査結果や契約内容をアプリで確認しやすい
- コンビニATMなどを利用して必要なときに借り入れできる
- 返済状況や次回返済日をアプリで管理しやすい
デメリット
- 利用には審査があり、希望どおり借りられない場合がある
- 借り入れ額や利用状況によっては利息負担が大きくなる
- スマホや通信環境がないと手続き・確認がしにくい
- 返済日を忘れると遅延損害金が発生する可能性がある
- 借り入れの手軽さから、使いすぎにつながるおそれがある

プロミスのアプリローン。カードレスのローンでお借入
ギャラリー